
اشتباهات رایج در تنظیم نسبت ریسک به ریوارد معاملات فارکس؛ چرا بیشتر معاملهگران اشتباه حساب میکنند؟
۱۴ مرداد ۱۴۰۵
mahdi abedini
25 بازدید
9دقیقه
آنچه در این مقاله میخوانید [پنهانسازی]
- ⭐ مقدمه: وقتی حسابوکتاب درست است اما نتیجه غلط
- ⭐ نسبت ریسک به ریوارد چیست و چرا اهمیت دارد؟
- ⭐ اشتباه اول: تنظیم اهداف قیمتی بدون توجه به ساختار بازار
- ⭐ هدفگذاری در هوا
- ⭐ اشتباه دوم: حد ضرر خیلی تنگ برای رسیدن به نسبت بهتر
- ⭐ وسوسه نسبتهای بالا
- ⭐ اشتباه سوم: نادیده گرفتن نرخ برد واقعی
- ⭐ نسبت خوب، نرخ برد بد
- ⭐ اشتباه چهارم: تغییر حد ضرر و هدف در حین معامله
- ⭐ دستکاری احساساتی
- ⭐ اشتباه پنجم: محاسبه نسبت بدون در نظر گرفتن اسپرد و کمیسیون
- ⭐ هزینههای پنهان
- ⭐ اشتباه ششم: استفاده از نسبت یکسان برای همه معاملات
- ⭐ یک نسخه برای همه
- ⭐ اشتباه هفتم: نادیده گرفتن تایمفریم در محاسبه نسبت
- ⭐ تایمفریم مهم است
- ⭐ اشتباه هشتم: محاسبه نسبت بدون در نظر گرفتن احتمال
- ⭐ نسبت بدون احتمال، ناقص است
- ⭐ اشتباه نهم: عدم ثبت و بررسی نسبتهای واقعی
- ⭐ ژورنال معاملاتی، آینه واقعیت
- ⭐ اشتباه دهم: تنظیم نسبت بدون توجه به نقدینگی بازار
- ⭐ نقدینگی، عامل فراموششده
- ⭐ چکلیست عملی: قبل از هر معامله این سوالها را بپرس
- ⭐ هشدارهای مهم برای معاملهگران
- ⭐ مسیر یادگیری: از کجا شروع کنیم؟
- ⭐ جمعبندی: نسبت درست، نتیجه درست
- ⭐ منابع
مقدمه: وقتی حسابوکتاب درست است اما نتیجه غلط
یک معاملهگر را تصور کن که با دقت تمام نسبت ریسک به ریوارد را روی کاغذ حساب میکند. همه چیز درست به نظر میرسد. نسبت یک به سه، حد ضرر مشخص، هدف قیمتی روشن. اما چند هفته بعد، حساب در ضرر است.
چه اتفاقی افتاده؟
این سوال را خیلی از معاملهگران از خودشان میپرسند. جواب اغلب در جزئیاتی است که نادیده گرفته میشوند. اشتباهات رایج در تنظیم نسبت ریسک به ریوارد معاملات فارکس دقیقاً همینجا پنهان هستند؛ نه در فرمول، بلکه در نحوه اجرا.
در این مقاله، با هم نگاهی صادقانه به این اشتباهات میاندازیم. نه برای ترساندن، بلکه برای اینکه دفعه بعد که پشت چارت نشستی، بدانی دقیقاً کجا باید مراقب باشی.
نسبت ریسک به ریوارد چیست و چرا اهمیت دارد؟
قبل از هر چیز، یک تعریف ساده داشته باشیم. نسبت ریسک به ریوارد نشان میدهد که در ازای هر واحد ریسکی که میپذیری، چقدر سود احتمالی داری.
مثلاً اگر حد ضررت ۵۰ پیپ و هدفت ۱۵۰ پیپ باشد، نسبت ریسک به ریوارد یک به سه است. یعنی برای هر یک دلار ریسک، سه دلار سود احتمالی داری.
این عدد چرا مهم است؟ چون حتی اگر فقط ۴۰ درصد معاملاتت سودده باشد، با نسبت یک به سه باز هم در سود کلی هستی. این همان چیزی است که معاملهگران حرفهای را از مبتدیان جدا میکند.
اما مشکل اینجاست: خیلیها این نسبت را اشتباه تنظیم میکنند. بیایید ببینیم چطور.
اشتباه اول: تنظیم اهداف قیمتی بدون توجه به ساختار بازار
هدفگذاری در هوا
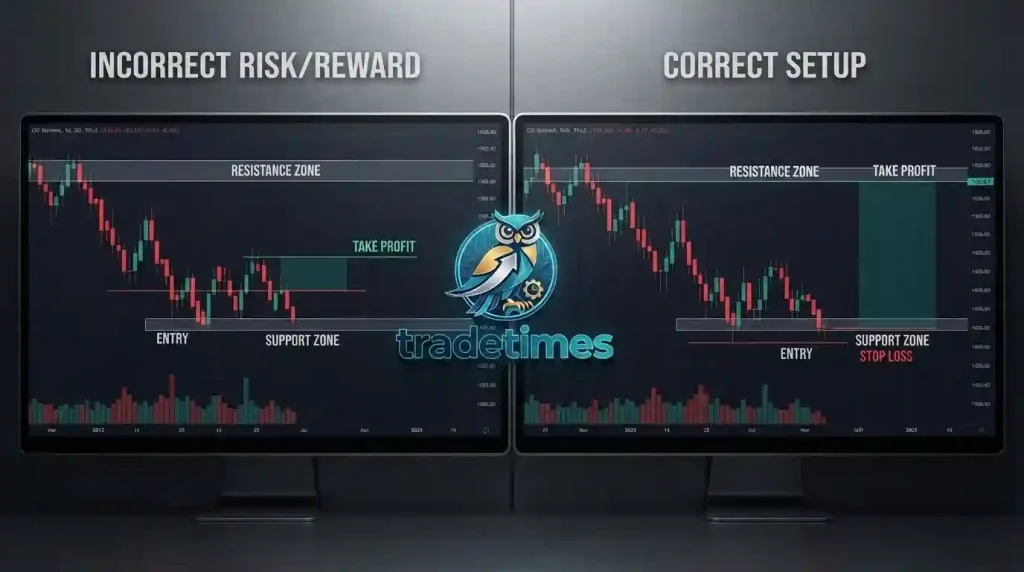
یکی از رایجترین اشتباهات در تنظیم نسبت ریسک به ریوارد این است که معاملهگر هدف قیمتی را بر اساس نسبت دلخواه تعیین میکند، نه بر اساس ساختار واقعی بازار.
مثلاً میگوید: «میخواهم نسبت یک به سه داشته باشم.» پس حد ضررش را ۵۰ پیپ میگذارد و هدفش را ۱۵۰ پیپ. اما آیا در آن ۱۵۰ پیپ مقاومت مهمی وجود ندارد؟ آیا قیمت واقعاً میتواند بدون مانع به آنجا برسد؟
نشانههای هدفگذاری اشتباه:
- هدف قیمتی درست روی یک سطح مقاومت قوی قرار دارد
- هدف در ناحیهای است که قیمت تاریخاً واکنش نشان داده
- هدف از نظر تایمفریم بالاتر منطقی نیست
- بین نقطه ورود و هدف، موانع تکنیکال جدی وجود دارد
راهحل: ابتدا ساختار بازار را تحلیل کن. ببین قیمت تا کجا میتواند برود. بعد نسبت ریسک به ریوارد را بر اساس آن محاسبه کن، نه برعکس.
اشتباه دوم: حد ضرر خیلی تنگ برای رسیدن به نسبت بهتر
وسوسه نسبتهای بالا
این اشتباه خیلی رایج است. معاملهگر میخواهد نسبت ریسک به ریوارد بالایی داشته باشد. پس به جای اینکه هدف را دورتر بگذارد، حد ضرر را نزدیکتر میکند.
نتیجه؟ حد ضرر در ناحیهای قرار میگیرد که بازار بهراحتی به آن میرسد. معامله با ضرر بسته میشود، حتی اگر جهت کلی درست بوده باشد.
فرض کن وارد یک معامله خرید شدهای. قیمت ورود ۱.۲۰۰۰ است. حد ضررت را روی ۱.۱۹۸۰ میگذاری (۲۰ پیپ) تا نسبت یک به پنج داشته باشی. اما نوسان طبیعی بازار در آن جفت ارز ۳۰ تا ۴۰ پیپ است. قیمت به ۱.۱۹۷۵ میرسد، حد ضررت فعال میشود، و بعد قیمت برمیگردد و ۱۰۰ پیپ بالا میرود.
قانون طلایی: حد ضرر باید بر اساس ساختار تکنیکال تعیین شود، نه بر اساس نسبت دلخواه.
اشتباه سوم: نادیده گرفتن نرخ برد واقعی
نسبت خوب، نرخ برد بد
یکی دیگر از اشتباهات رایج در تنظیم نسبت ریسک به ریوارد این است که معاملهگر فقط به نسبت توجه میکند و نرخ برد واقعی استراتژیاش را نادیده میگیرد.
بگذار با یک مثال توضیح بدهم:
| نسبت ریسک به ریوارد | نرخ برد مورد نیاز برای سربهسر |
|---|---|
| ۱ به ۱ | ۵۰٪ |
| ۱ به ۲ | ۳۳٪ |
| ۱ به ۳ | ۲۵٪ |
| ۱ به ۵ | ۱۷٪ |
نسبت یک به پنج خیلی جذاب به نظر میرسد. اما اگر استراتژیات نرخ برد ۱۵ درصدی داشته باشد، باز هم در ضرر هستی.
سوال مهم این است: نرخ برد واقعی استراتژیات چقدر است؟ اگر این عدد را نمیدانی، نسبت ریسک به ریوارد هیچ معنایی ندارد.
اشتباه چهارم: تغییر حد ضرر و هدف در حین معامله
دستکاری احساساتی
این اشتباه شاید مخربترین باشد. معاملهگر نسبت ریسک به ریوارد را درست تنظیم میکند، اما وقتی معامله باز است، شروع به دستکاری میکند.
قیمت کمی به حد ضرر نزدیک میشود. ترس میآید. حد ضرر را دورتر میکند. قیمت به هدف نزدیک میشود. طمع میآید. هدف را دورتر میکند. قیمت برمیگردد. معامله با ضرر بسته میشود.
در ترید تایمز همیشه تأکید میشود که برنامه معاملاتی باید قبل از ورود به معامله تعیین شود و بعد از ورود، جز در شرایط استثنایی مشخص، تغییر نکند.
چرا این اتفاق میافتد؟
- ترس از ضرر باعث میشود حد ضرر را دور کنیم
- طمع باعث میشود هدف را تغییر دهیم
- نبود برنامه مشخص برای مدیریت معامله باز
راهحل عملی:
- قبل از ورود، تمام سناریوها را بنویس
- شرایط دقیق تغییر حد ضرر را از قبل مشخص کن
- از ابزارهای خودکار برای اجرای حد ضرر استفاده کن
اشتباه پنجم: محاسبه نسبت بدون در نظر گرفتن اسپرد و کمیسیون
هزینههای پنهان
این اشتباه در اشتباهات رایج در تنظیم نسبت ریسک به ریوارد معاملات فارکس خیلی کمتر به آن توجه میشود. اسپرد و کمیسیون هزینههای واقعی هستند که نسبت واقعی را تغییر میدهند.
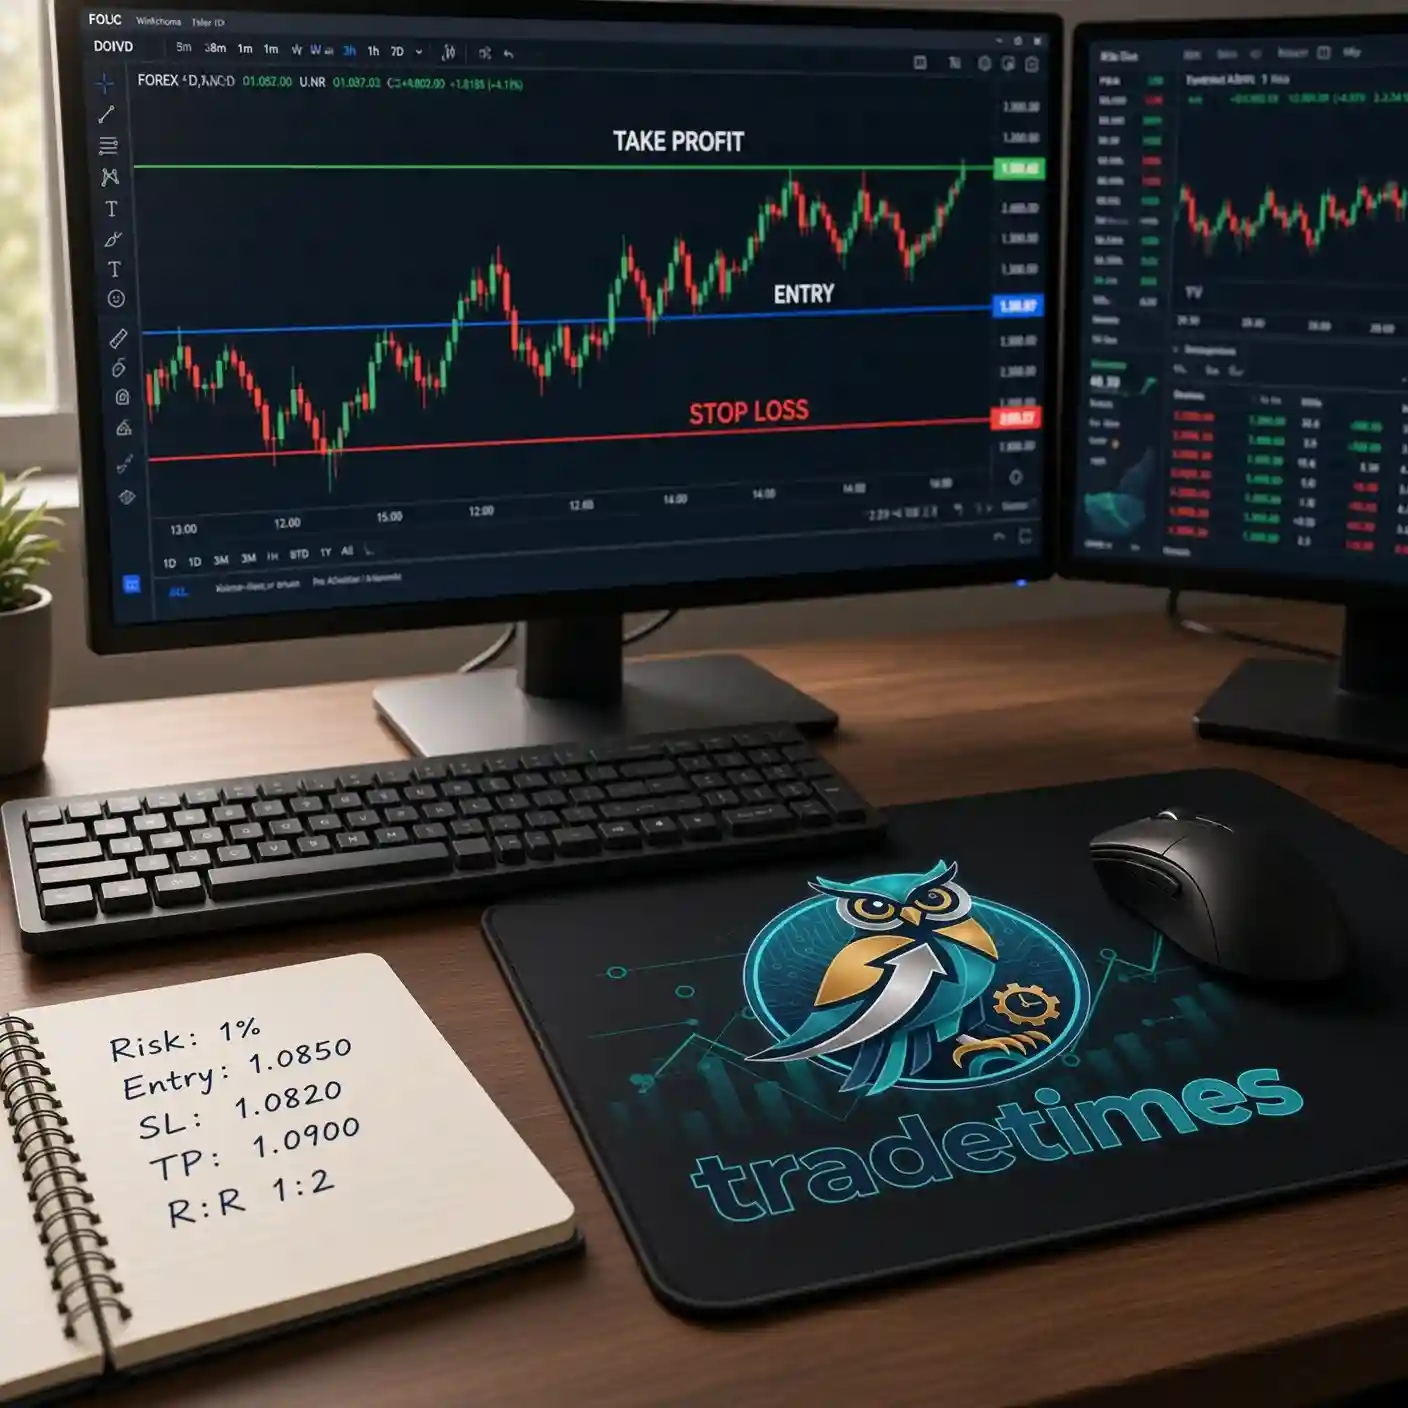
فرض کن نسبت ریسک به ریوارد ۱ به ۲ داری. حد ضرر ۵۰ پیپ، هدف ۱۰۰ پیپ. اما اسپرد جفت ارز ۳ پیپ است. یعنی:
- ریسک واقعی: ۵۰ + ۳ = ۵۳ پیپ
- ریوارد واقعی: ۱۰۰ – ۳ = ۹۷ پیپ
- نسبت واقعی: تقریباً ۱ به ۱.۸۳
این تفاوت در معاملات کوتاهمدت و اسکالپینگ خیلی مهمتر میشود. وقتی حد ضرر ۱۰ پیپ است و اسپرد ۳ پیپ، نسبت واقعی کاملاً متفاوت از نسبت محاسبهشده است.
اشتباه ششم: استفاده از نسبت یکسان برای همه معاملات
یک نسخه برای همه
بعضی معاملهگران یک نسبت ثابت دارند و آن را برای همه معاملات اعمال میکنند. مثلاً همیشه نسبت یک به دو. اما بازار همیشه یکسان نیست.
در شرایط مختلف، نسبتهای مختلف منطقیتر هستند:
شرایطی که نسبت پایینتر ممکن است منطقی باشد:
- معاملات در جهت روند قوی
- ورود در نزدیکی سطح حمایت/مقاومت بسیار مهم
- شرایط بازار با نوسان پایین
شرایطی که نسبت بالاتر لازم است:
- معاملات خلاف روند
- ورود در میانه یک حرکت
- شرایط بازار با نوسان بالا
- نزدیکی به اخبار مهم اقتصادی
امین انتشاری، مدرس فارکس، در آموزشهایش تأکید میکند که نسبت ریسک به ریوارد باید با شرایط بازار و موقعیت ورود هماهنگ باشد، نه یک عدد ثابت برای همه حالتها.
اشتباه هفتم: نادیده گرفتن تایمفریم در محاسبه نسبت
تایمفریم مهم است
یکی دیگر از اشتباهات رایج در تنظیم نسبت ریسک به ریوارد این است که معاملهگر تایمفریم را در محاسباتش نادیده میگیرد.
یک معامله در تایمفریم یکساعته با نسبت یک به سه ممکن است در تایمفریم روزانه اصلاً منطقی نباشد. چون هدف قیمتی در تایمفریم بالاتر درست روی یک مقاومت قوی قرار دارد.
اصل مهم: همیشه نسبت ریسک به ریوارد را در تایمفریم بالاتر هم بررسی کن. اگر هدفت در تایمفریم بالاتر با یک مانع مهم مواجه است، نسبت واقعیات کمتر از چیزی است که فکر میکنی.
اشتباه هشتم: محاسبه نسبت بدون در نظر گرفتن احتمال
نسبت بدون احتمال، ناقص است
این یکی از پیچیدهترین اشتباهات است. نسبت ریسک به ریوارد بدون احتمال موفقیت، تصویر کاملی نمیدهد.
مثال: دو معامله داری.
- معامله اول: نسبت ۱ به ۵، احتمال موفقیت ۱۵٪
- معامله دوم: نسبت ۱ به ۲، احتمال موفقیت ۵۵٪
کدام بهتر است؟ با محاسبه ارزش انتظاری:
- معامله اول: (۰.۱۵ × ۵) – (۰.۸۵ × ۱) = ۰.۷۵ – ۰.۸۵ = منفی ۰.۱
- معامله دوم: (۰.۵۵ × ۲) – (۰.۴۵ × ۱) = ۱.۱ – ۰.۴۵ = مثبت ۰.۶۵
معامله دوم با نسبت پایینتر، ارزش انتظاری بسیار بهتری دارد.
اشتباه نهم: عدم ثبت و بررسی نسبتهای واقعی
ژورنال معاملاتی، آینه واقعیت
خیلی از معاملهگران نسبت ریسک به ریوارد را قبل از معامله حساب میکنند، اما هرگز نسبتهای واقعی معاملات بستهشده را بررسی نمیکنند.
نسبت واقعی چیست؟ یعنی در معاملاتی که با سود بسته شدهاند، میانگین سود چقدر بوده؟ در معاملاتی که با ضرر بسته شدهاند، میانگین ضرر چقدر؟
این اعداد ممکن است خیلی با نسبتهای برنامهریزیشده فرق داشته باشند. دلایل رایج:
- بستن زودهنگام معاملات سودده
- نگه داشتن طولانی معاملات زیانده
- تغییر حد ضرر در حین معامله
- خروج احساساتی
گامهای عملی برای بهبود:
۱. هر معامله را با نسبت برنامهریزیشده ثبت کن
۲. بعد از بستن معامله، نسبت واقعی را هم ثبت کن
۳. هر ماه این دو عدد را مقایسه کن
۴. دلایل تفاوت را تحلیل کن
اشتباه دهم: تنظیم نسبت بدون توجه به نقدینگی بازار
نقدینگی، عامل فراموششده
آخرین اشتباه در این فهرست، نادیده گرفتن نقدینگی بازار است. در ساعات کمنقدینگی، اسپرد بالا میرود و اجرای معامله در قیمت دلخواه سختتر میشود.
این یعنی حد ضرر ممکن است در قیمتی بدتر از آنچه تعیین کردهای اجرا شود. به این اسلیپیج میگویند. در بازارهای پرنوسان یا ساعات کممعامله، اسلیپیج میتواند نسبت ریسک به ریوارد واقعی را بهطور قابل توجهی تغییر دهد.
توصیه عملی:
- در ساعات اصلی بازار معامله کن
- برای جفت ارزهای کمنقدینگی، حاشیه بیشتری در محاسبات در نظر بگیر
- از معامله در زمان اخبار مهم اقتصادی با حد ضررهای تنگ خودداری کن
چکلیست عملی: قبل از هر معامله این سوالها را بپرس
بعد از بررسی ده اشتباه رایج، یک چکلیست کاربردی داریم:
قبل از تعیین نسبت ریسک به ریوارد:
- [ ] آیا هدف قیمتی بر اساس ساختار بازار است؟
- [ ] آیا حد ضرر بر اساس تکنیکال است، نه نسبت دلخواه؟
- [ ] آیا موانع قیمتی بین ورود و هدف را بررسی کردهام؟
- [ ] آیا اسپرد و کمیسیون را در محاسبه لحاظ کردهام؟
- [ ] آیا تایمفریم بالاتر را هم بررسی کردهام؟
- [ ] آیا نرخ برد واقعی استراتژیام را میدانم؟
- [ ] آیا شرایط بازار با این نسبت هماهنگ است؟
هشدارهای مهم برای معاملهگران
چند نکته حیاتی که باید همیشه در ذهن داشته باشی:
- هیچ نسبتی تضمین سود نمیدهد. نسبت ریسک به ریوارد یک ابزار است، نه یک معجزه.
- بازارهای مالی ریسک ذاتی دارند. هر معاملهای میتواند به ضرر ختم شود.
- نسبت بدون استراتژی معنا ندارد. اگر استراتژیات نرخ برد پایینی دارد، نسبت بالا کمکی نمیکند.
- تجربه و آموزش جایگزین ندارند. قبل از معامله با سرمایه واقعی، حتماً آموزش ببین و تمرین کن.
در ترید تایمز، رویکرد ما همیشه این بوده که معاملهگران با دیدی واقعبینانه و ابزارهای درست وارد بازار شوند.
مسیر یادگیری: از کجا شروع کنیم؟
اگر میخواهی این مهارت را درست یاد بگیری:
مرحله اول: مفهوم حمایت و مقاومت را عمیقاً درک کن. بدون این پایه، تعیین هدف قیمتی منطقی ممکن نیست.
مرحله دوم: با حساب آزمایشی، نسبتهای مختلف را در شرایط مختلف بازار تست کن. ببین کدام نسبتها با استراتژیات هماهنگتر هستند.
مرحله سوم: یک ژورنال معاملاتی دقیق داشته باش. هم نسبت برنامهریزیشده و هم نسبت واقعی را ثبت کن.
مرحله چهارم: بعد از حداقل ۵۰ معامله، دادههایت را تحلیل کن. ببین نرخ برد واقعیات چقدر است و کدام نسبتها بهترین نتیجه را دادهاند.
مرحله پنجم: قوانین مشخصی برای تغییر یا عدم تغییر حد ضرر و هدف در حین معامله تعریف کن و به آنها پایبند باش.
جمعبندی: نسبت درست، نتیجه درست
اشتباهات رایج در تنظیم نسبت ریسک به ریوارد معاملات فارکس همه از یک ریشه مشترک میآیند: نگاه به اعداد بدون توجه به واقعیت بازار.
نسبت ریسک به ریوارد یک ابزار قدرتمند است. اما فقط وقتی درست استفاده شود. وقتی هدف بر اساس ساختار بازار تعیین میشود، حد ضرر بر اساس تکنیکال قرار میگیرد، هزینههای واقعی لحاظ میشوند، و نرخ برد استراتژی در نظر گرفته میشود، این ابزار میتواند تفاوت بزرگی در نتایج بلندمدت ایجاد کند.
بازار همیشه فرصتهای جدید میدهد. مهم این است که با ابزارهای درست و دیدی واقعبینانه از آنها استفاده کنی. ترید تایمز همین مسیر را برای معاملهگران توصیه میکند.